Choque múltiple por hidroplaneo en Brickell pone bajo la lupa los períodos de cobertura de los seguros de plataformas de transporte en la US-1
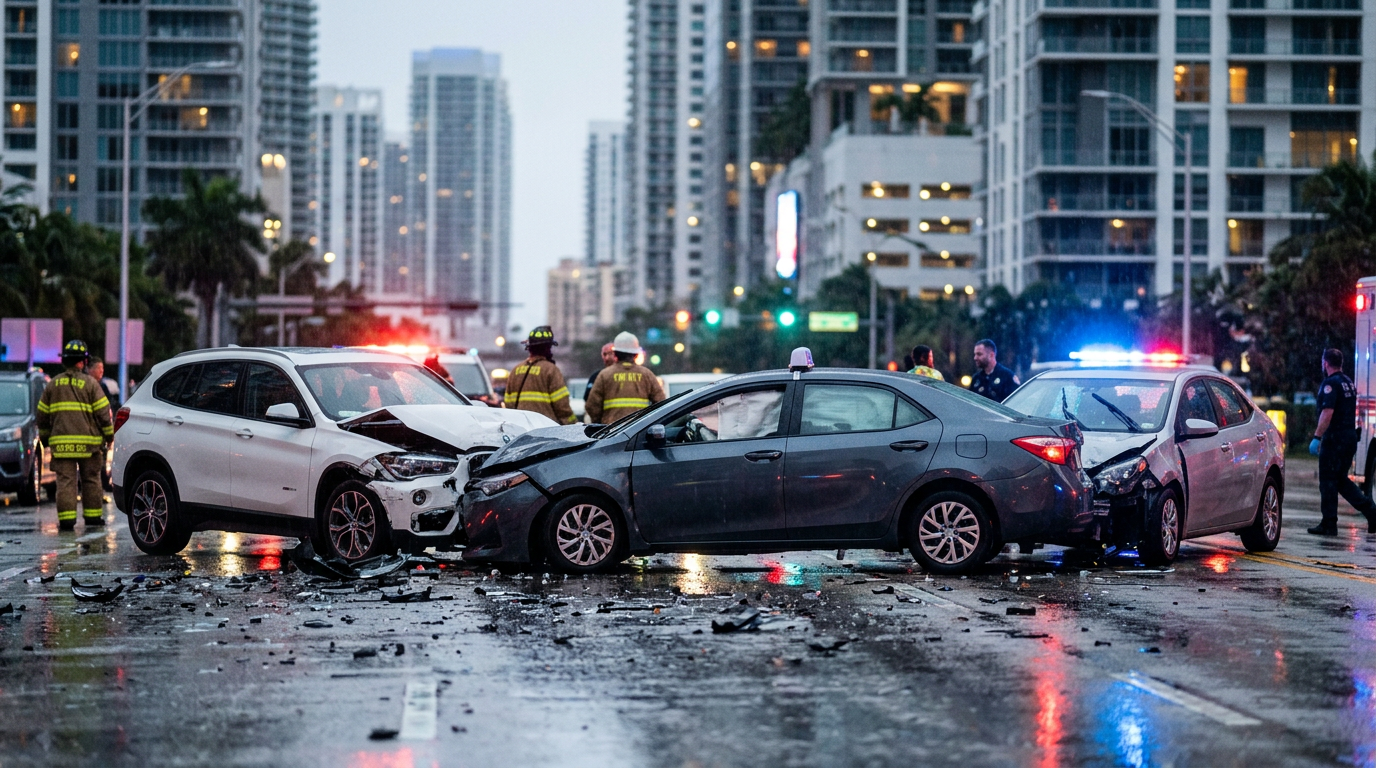
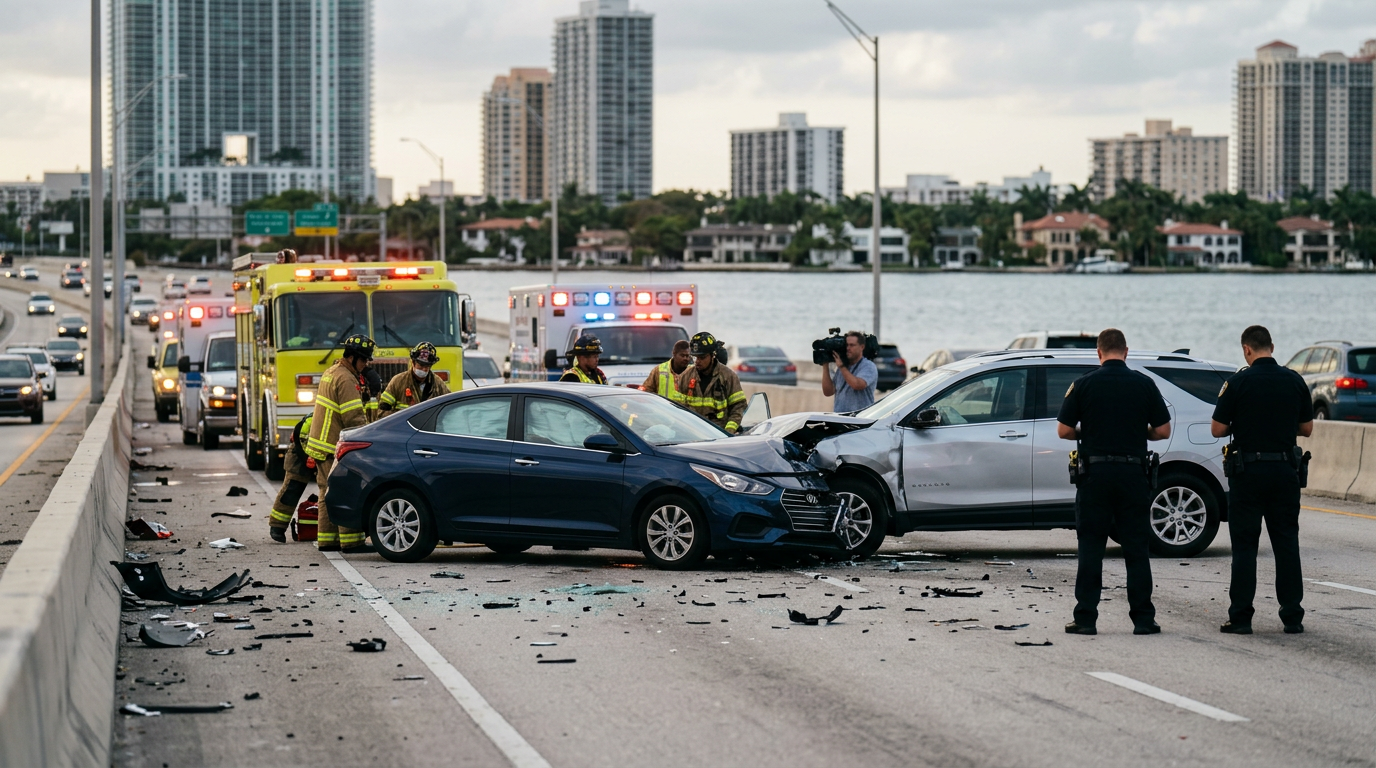
Ayer por la tarde, uno de esos aguaceros típicos de Miami causó un tremendo accidente en la US-1, cerca de la estación del Metrorail de Brickell. Según los reportes preliminares, un sedán de modelo reciente que iba rumbo al norte perdió la tracción sobre el asfalto mojado, sufrió un hidroplaneo a través de dos carriles y terminó chocando contra una barrera de concreto antes de rebotar contra el tráfico. El impacto provocó una reacción en cadena donde se vieron involucrados otros tres carros, dejando daños frontales severos y forzando el cierre temporal de las sendas que van hacia el norte. El equipo de Miami Fire Rescue llegó al lugar y encontró a varios conductores con lesiones ortopédicas serias, aunque afortunadamente no ponen en peligro sus vidas.
Dos personas fueron trasladadas al Jackson Memorial Hospital para una evaluación más profunda, mientras que otros fueron atendidos en el mismo sitio por cortadas y golpes causados por el cinturón de seguridad. Entre los autos involucrados había uno que estaba operando en una plataforma de transporte conocida, aunque al principio no estaba claro si llevaba algún pasajero al momento del choque. En Florida, esta distinción es fundamental en los casos de accidentes de auto, ya que la fuente y el monto de la indemnización del seguro dependen enteramente del estatus del chofer en el instante exacto en que ocurrió el hidroplaneo. Es importante recordar que la lluvia no exonera al conductor de su responsabilidad, pues las leyes de Florida exigen que uno mantenga el control del vehículo sin importar las condiciones del tiempo.
La complejidad legal de este choque en Brickell gira en torno al sistema de 'Períodos' que regula los seguros de transporte compartido. Bajo los estatutos de Florida, la cobertura se divide en tres fases. El Período 1 es cuando el chofer está conectado a la aplicación pero aún no ha aceptado un viaje, ofreciendo límites de responsabilidad más bajos. El Período 2 empieza cuando se acepta una solicitud, y el Período 3 cubre el tiempo en que el pasajero ya está físicamente dentro del carro. Como el sedán en este incidente estaba operando para alquiler, las víctimas tienen que identificar qué período estaba activo para asegurar que puedan acceder a la póliza de responsabilidad civil de hasta $1 millón que suele requerirse para las etapas finales.
Lidiar con estas capas de seguros puede ser una pesadilla para alguien que está tratando de recuperarse de sus lesiones y arreglar su carro al mismo tiempo. Aunque un conductor intente decir que el mal tiempo fue un 'acto de Dios', los estándares de negligencia comparativa de Florida y las regulaciones de transporte aseguran que las víctimas tengan un camino para ser compensadas si el chofer no ajustó su velocidad a las condiciones del piso mojado. Para quienes se ven involucrados en colisiones de este tipo, es vital obtener de inmediato los datos digitales del viaje de la compañía de transporte. Esa información es la prueba principal para determinar qué nivel de seguro aplica y evita que la aseguradora intente reducir la cobertura basándose en un reporte de estatus incorrecto.
Brickell: hotspots, hospitales y ley de la Florida
Miami's downtown financial corridor — dense traffic, constant construction, rideshare-heavy.
¿Tuvo usted un choque parecido en Miami?
Hable con un abogado de Caraccidentmiami.com ahora — gratis, confidencial, 24/7.
305-244-5883